Domain nivelliereinrichtung.de kaufen?
Wir ziehen mit dem Projekt
nivelliereinrichtung.de um.
Sind Sie am Kauf der Domain
nivelliereinrichtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nivelliereinrichtung.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
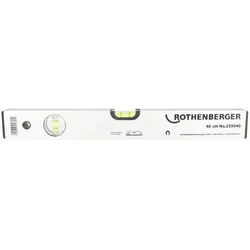
ROTHENBERGER Alu-Wasserwaage, 400mm, 6-Strich-Libelle - 255040Die Alu-Wasserwaage 400 mm ist ein unverzichtbares Werkzeug für präzises Ausrichten und Nivellieren. Mit ihrer horizontalen und kopflibellen Funktion ermöglicht sie eine genaue Messung in verschiedenen Positionen. Aufgrund des 1/2"-Außengewindes kann die Wasserwaage problemlos an verschiedenen Geräten befestigt werden. Die Alu-Wasserwaage bietet in Normallage 0,029°=0,5mm/m eine sehr hohe Messgenauigkeit.ProduktbeschreibungDie Standard-Wasserwaage ist magnetisch und kann an Metalloberflächen leicht angebracht und aus mehreren Positionen bequem abgelesen werden.Anwendungsvorteile6-Strich Horizontal- und Vertikallibelle, unzerbrechlich, in Grundkörper eingegossenAufgedruckte, mittig zentrierte Zentimeter-SkalaMessgenauigkeit in Normallage 0,029° = 0,5 mm / mStoßfest und witterungsbeständigVerzugfreies Alu-Rechteckprofil, pulverbeschichtetEinsatzbereichFür die exakte horizontale und vertikale Ausrichtung von Objekten.19,73 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
DEWALT Hohlprofil-Wasserwaage 120cm Solid-Block Libelle DWHT0-43248)Eigenschaften • 2 vertikale Libellen – Für vielseitigen Nivellier-Einsatz\n• Überbrückte mittlere Libelle – Für eine durchgehende Arbeitskante und eine hohe Stabilität\n• Druckgegossene “SOLID-BLOCK” Libelle – Behält die Nivelliergenauigkeit auch unter schwierigen Arbeitsbedingungen bei, für maximale Lebensdauer mit dauerhafter Genauigkeit (0,5mm/m)\n• Libelle mit Vergrößerung – Für verbesserte Ablesbarkeit\n• Beidseitig gefräste Oberfläche – Für eine gleichmäßige Oberfläche und dadurch höhere Genauigkeit und exaktes Arbeiten (0,5mm/m)\n• Praktischer Trage-/Haltegriff – Für komfortablen Transport und einfaches Handling\n• Gummierte Endkappen – Für erhöhten Fallschutz und längere Haltbarkeit (DWHT0-43248)71,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BMI Wasserwaage Alu 20cm m.Magnet Ulrasonic m.Horizontal-Libelle (692020M)Einleitung Magnet-Wasserwaage Nr. 692 ULTRASONIC Eigenschaften • Aluminium-Rechteckprofil\n• Mit 1 Horizontal- und 1 Vertikallibelle\n• Lupeneffekt in der Horizontallibelle\n• 2 innenliegende, starke Magnete\n• Messgenauigkeit in Normal- und Umschlagposition ±0,5 mm/m (692020M)37,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
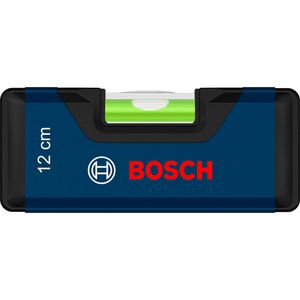
Bosch Wasserwaage 1600A03AA3, Kastenwasserwaage, 12cm, 1 Libelle12cm lange Wasserwage mit 1 Horizontal-Libelle Horizontale Libelle ermöglicht das präzise Ausrichten von Objekten auf einer horizontalen Fläche, wie Regalen oder Tischplatten Messtoleranz der Libellen beträgt 0,5mm/m in Normallage und 0,5mm/m bei Umschlag-/Überkopfmessung Aluminium-Profil zeichnet sich durch ihr leichtes Gewicht, hohe Stabilität, Korrosionsbeständigkeit und gute Temperaturbeständigkeit aus Schockabsorbierende Endkappen minimieren das Risiko von Schäden Ideal für DIY- und Profi-Handwerker für präzise Messungen und Ausrichtung Merkmale: Länge: 12 cm10,01 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Alu-Wasserwaage, 400mm, 6-Strich-Libelle - 255040Die Alu-Wasserwaage 400 mm ist ein unverzichtbares Werkzeug für präzises Ausrichten und Nivellieren. Mit ihrer horizontalen und kopflibellen Funktion ermöglicht sie eine genaue Messung in verschiedenen Positionen. Aufgrund des 1/2"-Außengewindes kann die Wasserwaage problemlos an verschiedenen Geräten befestigt werden. Die Alu-Wasserwaage bietet in Normallage 0,029°=0,5mm/m eine sehr hohe Messgenauigkeit.ProduktbeschreibungDie Standard-Wasserwaage ist magnetisch und kann an Metalloberflächen leicht angebracht und aus mehreren Positionen bequem abgelesen werden.Anwendungsvorteile6-Strich Horizontal- und Vertikallibelle, unzerbrechlich, in Grundkörper eingegossenAufgedruckte, mittig zentrierte Zentimeter-SkalaMessgenauigkeit in Normallage 0,029° = 0,5 mm / mStoßfest und witterungsbeständigVerzugfreies Alu-Rechteckprofil, pulverbeschichtetEinsatzbereichFür die exakte horizontale und vertikale Ausrichtung von Objekten.19,73 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
DEWALT Hohlprofil-Wasserwaage 120cm Solid-Block Libelle DWHT0-43248)Eigenschaften • 2 vertikale Libellen – Für vielseitigen Nivellier-Einsatz\n• Überbrückte mittlere Libelle – Für eine durchgehende Arbeitskante und eine hohe Stabilität\n• Druckgegossene “SOLID-BLOCK” Libelle – Behält die Nivelliergenauigkeit auch unter schwierigen Arbeitsbedingungen bei, für maximale Lebensdauer mit dauerhafter Genauigkeit (0,5mm/m)\n• Libelle mit Vergrößerung – Für verbesserte Ablesbarkeit\n• Beidseitig gefräste Oberfläche – Für eine gleichmäßige Oberfläche und dadurch höhere Genauigkeit und exaktes Arbeiten (0,5mm/m)\n• Praktischer Trage-/Haltegriff – Für komfortablen Transport und einfaches Handling\n• Gummierte Endkappen – Für erhöhten Fallschutz und längere Haltbarkeit (DWHT0-43248)71,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BMI Wasserwaage Alu 20cm m.Magnet Ulrasonic m.Horizontal-Libelle (692020M)Einleitung Magnet-Wasserwaage Nr. 692 ULTRASONIC Eigenschaften • Aluminium-Rechteckprofil\n• Mit 1 Horizontal- und 1 Vertikallibelle\n• Lupeneffekt in der Horizontallibelle\n• 2 innenliegende, starke Magnete\n• Messgenauigkeit in Normal- und Umschlagposition ±0,5 mm/m (692020M)37,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
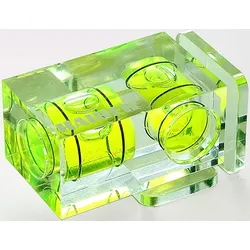
Kaiser Fototechnik Kaiser Triplex Spirit Level - Libelle 6393 WasserwaageDrei Libellen mit gelbgrüner Füllung. Für Horizontalausrichtung in zwei Ebenen bei Quer- und Hochformataufnahmen ohne Umstecken der Wasserwaage. Transparentes Gehäuse. Befestigung im Zubehörschuh der Kamera. -Maße: ca. 24 x 25 (29) x 24 mm -Gewicht: 16 g26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.